Domain spsm.de kaufen?
Wir ziehen mit dem Projekt
spsm.de um.
Sind Sie am Kauf der Domain
spsm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spsm.de kaufen?
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **


Ähnliche Suchbegriffe für Selbstbehalt-und-Beziehungsstrukturen-bei
Top-Angebote
Produkte zum Begriff Selbstbehalt-und-Beziehungsstrukturen-bei:
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Fachbücher von Bernd EbertDas Buch beschreibt die Methodik der Risikoanalyse bei der Umsetzung von Industrie 4.0. Durch diese Methode können strukturelle und Schnittstellenprobleme in vernetzten Systemen frühzeitig erkannt und geeignete Gegenmassnahmen getroffen werden. Die theoretischen Ansätze zu Industrie 4.0 werden in drei Betrachtungsebenen gegliedert. Für jede dieser Ebenen werden die Spezifika beschrieben und mittels Risikoanalyse bewertet. Werden Risiken erkannt, folgen Vorschläge zu deren Minimierung. Neben den exakt definierbaren Stückgut-Prozessen, wie im Automotive-Bereich, ist eine Betrachtung von losen Mengen, wie eingesetzten Chemikalien, erforderlich. Da die Einführung von Industrie 4.0 nicht global schlagartig erfolgen wird, sind die zeitliche Abfolge der Einführung sowie Zwischenstufen hinsichtlich ihrer Risiken und deren Minimierung zu betrachten. Der Inhalt umfasst: - Einleitung - Zur Methodik von Risikoanalysen - Schwerpunkte bei der Entwicklung zu Industrie 4.0 - Durchführung der Risikoanalysen für die Arbeitsebenen - Risiken in der Einführungsphase von Industrie 4.0 Die Zielgruppen Das Buch wendet sich an Planungsingenieure für technische Systeme, MSR-Ingenieure, Softwareplaner, Begutachter für Prozess- und Anlagensicherheit sowie an Verantwortliche für technische Innovationen. Der Autor Bernd Ebert war 25 Jahre bei der Firma Merck in Darmstadt im Bereich Investitionen und Instandhaltung. Berufliche Stationen davor waren fünf Jahre bei der Pharma Neubrandenburg im Bereich Investitionen und acht Jahre im Chemiekombinat Bitterfeld in Produktion und Entwicklung. 1976 machte er das Diplom in Verfahrenstechnik. Die Arbeitsgebiete von Bernd Ebert umfassten die Abwicklung technischer Projekte sowie die Bewertung technischer Systeme hinsichtlich Reinheit (GMP) und Anlagensicherheit.74,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Capovilla, Dino: Digitale Medien und Technologie bei SehbeeinträchtigungenDigitale Medien und Technologie bei Sehbeeinträchtigungen , Inklusive Lehr- und Lernmöglichkeiten für Lehrende und Lernende , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Autoren: Capovilla, Dino~Fleger, Jürgen~Matic, Ines, Seitenzahl/Blattzahl: 254, Keyword: Barrierefreiheit; Behinderung; Blindheit; Digitale Barrierefreiheit; Digitale Medien; Digitalisierung; Erziehungswissenschaft; Inklusion; Screenreader; Sehbeeinträchtigung; Sehbehinderung; Sonderpädagogik; Technologie; Teilhabe; Teilhabe durch Technologie, Fachschema: Diskriminierung~Inklusion~Inklusion / Unterrichtsmaterial, Fachkategorie: Soziale Integration & Assimilation~Bildungsziel Inklusion~Fachspezifischer Unterricht, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 17, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Programmierung und Steuerung von Automatisierungsprozessen. Programmierung einer Spülmaschine und Regelung einer Drosselklappe, Taschenbuch vonProgrammierung Und Steuerung Von Automatisierungsprozessen. Programmierung Einer Spülmaschine Und Regelung Einer Drosselklappe, Taschenbuch Von Christoph Wetzel, Grin, 978-3-346-14108-8, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
-
Was ist der Selbstbehalt bei PKV?
Der Selbstbehalt bei einer privaten Krankenversicherung (PKV) ist der Betrag, den der Versicherte selbst tragen muss, bevor die Versicherung Leistungen übernimmt. Dieser Betrag kann je nach Tarif und Versicherungsunternehmen variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst trägt. Es ist wichtig, den Selbstbehalt bei der Wahl eines PKV-Tarifs zu berücksichtigen, da er sich auf die monatlichen Beiträge und die finanzielle Belastung im Krankheitsfall auswirkt. Es lohnt sich, verschiedene Tarife und Selbstbeteiligungen zu vergleichen, um den passenden Schutz zu finden. **
-
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
-
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **

Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **
Top-Angebote
Produkte zum Begriff Selbstbehalt-und-Beziehungsstrukturen-bei:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohnungslosigkeit und Hundehaltung, Beziehungsstrukturen zwischen Mensch und Hund. Reaktionen des Hilfesystems auf die Hundehaltung bei wohnungslosenWohnungslosigkeit Und Hundehaltung, Beziehungsstrukturen Zwischen Mensch Und Hund. Reaktionen Des Hilfesystems Auf Die Hundehaltung Bei Wohnungslosen Menschen., Taschenbuch Von Christiane Schöll, Grin, 978-3-640-20336-9, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Fachbücher von Bernd EbertDas Buch beschreibt die Methodik der Risikoanalyse bei der Umsetzung von Industrie 4.0. Durch diese Methode können strukturelle und Schnittstellenprobleme in vernetzten Systemen frühzeitig erkannt und geeignete Gegenmassnahmen getroffen werden. Die theoretischen Ansätze zu Industrie 4.0 werden in drei Betrachtungsebenen gegliedert. Für jede dieser Ebenen werden die Spezifika beschrieben und mittels Risikoanalyse bewertet. Werden Risiken erkannt, folgen Vorschläge zu deren Minimierung. Neben den exakt definierbaren Stückgut-Prozessen, wie im Automotive-Bereich, ist eine Betrachtung von losen Mengen, wie eingesetzten Chemikalien, erforderlich. Da die Einführung von Industrie 4.0 nicht global schlagartig erfolgen wird, sind die zeitliche Abfolge der Einführung sowie Zwischenstufen hinsichtlich ihrer Risiken und deren Minimierung zu betrachten. Der Inhalt umfasst: - Einleitung - Zur Methodik von Risikoanalysen - Schwerpunkte bei der Entwicklung zu Industrie 4.0 - Durchführung der Risikoanalysen für die Arbeitsebenen - Risiken in der Einführungsphase von Industrie 4.0 Die Zielgruppen Das Buch wendet sich an Planungsingenieure für technische Systeme, MSR-Ingenieure, Softwareplaner, Begutachter für Prozess- und Anlagensicherheit sowie an Verantwortliche für technische Innovationen. Der Autor Bernd Ebert war 25 Jahre bei der Firma Merck in Darmstadt im Bereich Investitionen und Instandhaltung. Berufliche Stationen davor waren fünf Jahre bei der Pharma Neubrandenburg im Bereich Investitionen und acht Jahre im Chemiekombinat Bitterfeld in Produktion und Entwicklung. 1976 machte er das Diplom in Verfahrenstechnik. Die Arbeitsgebiete von Bernd Ebert umfassten die Abwicklung technischer Projekte sowie die Bewertung technischer Systeme hinsichtlich Reinheit (GMP) und Anlagensicherheit.74,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Capovilla, Dino: Digitale Medien und Technologie bei SehbeeinträchtigungenDigitale Medien und Technologie bei Sehbeeinträchtigungen , Inklusive Lehr- und Lernmöglichkeiten für Lehrende und Lernende , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Autoren: Capovilla, Dino~Fleger, Jürgen~Matic, Ines, Seitenzahl/Blattzahl: 254, Keyword: Barrierefreiheit; Behinderung; Blindheit; Digitale Barrierefreiheit; Digitale Medien; Digitalisierung; Erziehungswissenschaft; Inklusion; Screenreader; Sehbeeinträchtigung; Sehbehinderung; Sonderpädagogik; Technologie; Teilhabe; Teilhabe durch Technologie, Fachschema: Diskriminierung~Inklusion~Inklusion / Unterrichtsmaterial, Fachkategorie: Soziale Integration & Assimilation~Bildungsziel Inklusion~Fachspezifischer Unterricht, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 17, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
-
Was ist der Selbstbehalt bei PKV?
Der Selbstbehalt bei einer privaten Krankenversicherung (PKV) ist der Betrag, den der Versicherte selbst tragen muss, bevor die Versicherung Leistungen übernimmt. Dieser Betrag kann je nach Tarif und Versicherungsunternehmen variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst trägt. Es ist wichtig, den Selbstbehalt bei der Wahl eines PKV-Tarifs zu berücksichtigen, da er sich auf die monatlichen Beiträge und die finanzielle Belastung im Krankheitsfall auswirkt. Es lohnt sich, verschiedene Tarife und Selbstbeteiligungen zu vergleichen, um den passenden Schutz zu finden. **
Ähnliche Suchbegriffe für Selbstbehalt-und-Beziehungsstrukturen-bei
-
Programmierung und Steuerung von Automatisierungsprozessen. Programmierung einer Spülmaschine und Regelung einer Drosselklappe, Taschenbuch vonProgrammierung Und Steuerung Von Automatisierungsprozessen. Programmierung Einer Spülmaschine Und Regelung Einer Drosselklappe, Taschenbuch Von Christoph Wetzel, Grin, 978-3-346-14108-8, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
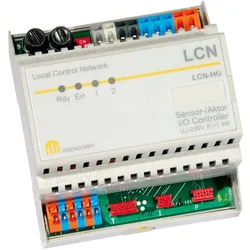
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Selbstbehalt bei Krankenversicherungen?
Ein Selbstbehalt bei Krankenversicherungen ist der Betrag, den Versicherte selbst zahlen müssen, bevor die Versicherung Leistungen übernimmt. Dieser Betrag wird in der Regel pro Jahr festgelegt und kann je nach Versicherungstarif variieren. Der Selbstbehalt dient dazu, die Versicherten zu einem verantwortungsbewussten Umgang mit medizinischen Leistungen anzuregen und die Kosten für die Versicherung zu senken. Versicherte können oft zwischen verschiedenen Selbstbehaltsoptionen wählen, um ihre monatlichen Beiträge anzupassen. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Krankenversicherung zu berücksichtigen, da er sich auf die finanzielle Belastung im Krankheitsfall auswirken kann. **
-
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **
-
Was ist Selbstbehalt bei der Versicherung?
Selbstbehalt bei der Versicherung bezieht sich auf den Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel bei Vertragsabschluss festgelegt und kann je nach Versicherungsart und Tarif variieren. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Es ist wichtig, den Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen, da er sich auf die monatlichen Kosten und die Höhe der Leistungen im Schadensfall auswirken kann. Es ist ratsam, die Bedingungen und Konditionen der Versicherungspolice sorgfältig zu prüfen, um zu verstehen, wie der Selbstbehalt funktioniert und welche Auswirkungen er auf die Versicherungsdeckung hat. **
-
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.